本文选自 https://mises.org/。
作者: 克里斯托弗 · 默斯滕 · 汉森 ( Kristoffer Mousten Hansen )
发布时间:2025年2月6日

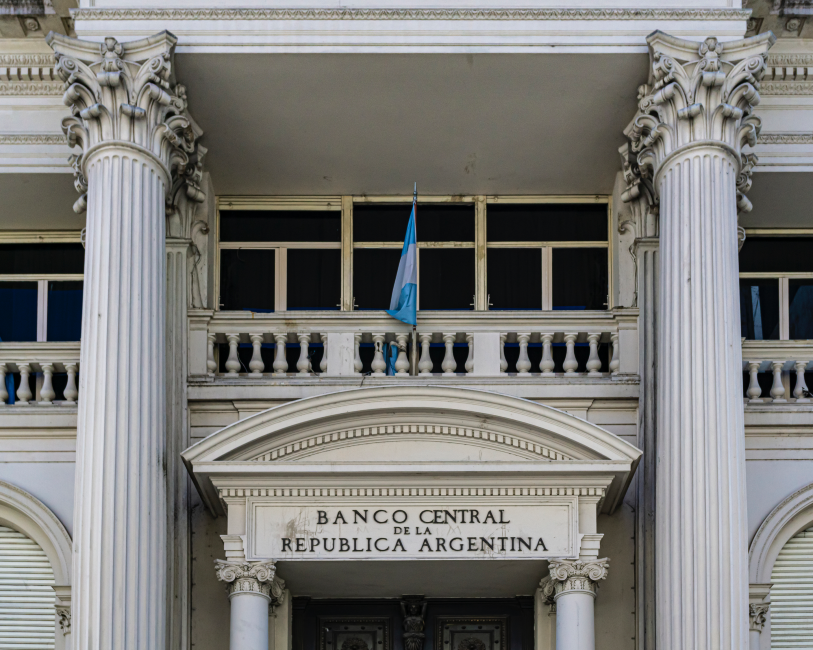
在 2024 年 9 月举行的 “ 财产与自由协会 ” 年会上,汉斯 - 赫尔曼 · 霍普批评了一番阿根廷总统哈维尔 · 米莱。霍普的批评概括起来就是,米莱在追求自己的目标时 做出了原则上的 妥协,他更像里根或撒切尔,而不是激进的自由主义者。米莱在 12 月接受采访时做出了回应,但令人惊讶的是,他只对霍普的一个观点进行了详细阐述。霍普此前 表示, 米莱应该在 上任 第一天就关闭中央银行;米莱回应说,这样做会造成恶性通货膨胀。与霍普最初的批评一样,米莱的反驳是纯理论问题而非实际 的 政治问题:是否需要中央银行来确保法定货币的价值?
米莱的
糟糕
论点
关闭中央银行会导致恶性通货膨胀吗?这个论点非常直截了当:在阿根廷流通的比索是中央银行的负债
——
和
现代世界的所有法币一样
;
因此,如果关闭中央银行,比索就会失去价值,因为不再有任何机构承诺支撑
或赎回这些负债。这与其他公司和机构出现负债时所发生的事没什么不同。
我们
必须结合米莱暗示的第二点来看待这一论点:
即
末
期问题
。法定货币之所以对个人有价值,是因为其他人愿意接受它作为交换。而
到末日时
,
这个世界
不再有人
,
或者没有人
愿意交换。这意味着,在那之前的时期,没有人愿意接受法定货币,因为他们知道自己无法花掉它,而在
这
之前的时期,情况
亦
是如此。因此,通过逻辑上的反向归纳,我们得出结论:法定货币在今天不可能有任何价值,因为它在
末日时
不会有任何价值。
如果 末期问题 破坏了法定货币的价值,那么就需要中央银行或其他机构为货币提供一些正面价值。然而,如果不能将货币兑换成其他东西, 央行 又该如何做到这一点呢?答案就是所谓的资产支持 货币理论。支持者认为,货币实际上是由某种东西支持的,并且可以 兑换 为某种东西 -- 以标准货币纳税的义务,或者中央银行资产负债表上的贷款和债券。这在今天与金本位制下并无不同,只是在金本位制下,将货币兑换成黄金是第三种可能。
阿根廷总统米莱
因此,西班牙经济学家胡安 · 拉蒙 · 拉罗( Juan Ramón Rallo )在 为米莱辩护时认为,中央银行对货币供应至关重要,中央银行持有的资产决定了其发行的货币的价值。 让 比索成为引起通胀 的 劣币的是支撑比索的资产的质量,而不是通货膨胀率,取消 对 比索的所有支持 —— 即取消中央银行的后果 —— 会让 比索的价值归零,导致恶性通货膨胀,正如米莱所说的那样。尽管资产支持 货币理论并不广为人知,但它却有着悠久的历史。 该理论在 现代主要 是由 经济学家托马斯 · 萨金特 ( Thomas Sargent ) 和尼尔 · 华莱士 ( Neil Wallace ) 阐述的 ,但它实际上只是古 老的 真实 票据 理论 (real bills doctrine , 又叫商业贷款理论 , 由 18世纪英国经济学家亚当·斯密在其《国富论》 一书 中提出。该理论强调商业银行贷款以商业行为为基础,贷款存在自动清偿机制,并以真实商业票据作抵押。——注释) 的现代版本。因此,作为米莱的主要捍卫者 并且 似乎 深受米莱的 影响,拉罗以支持真实 票据 理论而闻名,也就不足为奇了。
货币如何真正发挥作用
米莱和他的捍卫者胡安
·
拉罗反对奥地利学派在货币理论领域提出的关键
原则
,而不仅仅是反对霍普
独有
的立场。虽然现代自由银行家对真实票据理论有一定的亲近感,但米塞斯及其追随者过去和现在都致力于正确理解货币学派和数量理论的
原则
。
不过
,米莱的论点成功
了
吗?
末期问题
我们先来看
末
期问题。如果在无尽的未来的某个时刻,不再有交换,因此也不再有货币需求,这与今天的货币价值有关系吗?从无尽的未来
逆向
归纳,意味着纯粹的法定货币在今天
就
没有价值。虽然这个论点符合逻辑,但它忽略了一个关键点:时间偏好和贴现。
当一个人采取行动时,预期的未来成本和收益都会贴现到现在。某
个
行动的未来成本可能会超过现在的收益,但
这
个人仍然采取该行动,因为重要的是现在的贴现成本。同样,就货币而言,在遥远的未来,法币可能确实一文不值,但这必须
贴现
到现在。事实上,时间的尽头可能不在大多数人的计划范围之内,也
永远
不会成为他们行动前
要
考虑
的
因素。在评估一个人的现金持有量时,重要的是货币在近期的预期价值,而不是猜测
时间尽头。因此,法币是有价值的,这并不难
理解
。
虽然
末期
问题是针对法定货币提出的,但它也会影响到其他种类的货币。黄金
等
商品货币,其价值部分在于它的工业和消费用途,部分在于它作为货币
的用途。然而,黄金在时间的尽头不能作为货币使用,因此它现在
也
不可能有任何货币价值。也就是说,人们只看重黄金的非货币用途。在金本位制下,只有工业和珠宝商的需求才能决定黄金的价值,这个结论真的合理吗?然而,如果我们接受末期问题,我们就不得不得出这样的结论。
更广泛地说,这个问题只存在于数
学
经济学
的具体化
世界中,在这个世界中,时间被建模为一个空间维度。在这个世界里,时间轴末端的客观事实与时间轴起点的客观事实一样真实。但事实并非如此。作为哲学观点,必须强调的是,未来并不存在,只有现在存在。而且,在经济学中,重要的不是客观来讲未来可能发生的事情,而是现在对可能发生的事情
作出
预期,以及现在对预期
的
未来结果
作出
主观评价。
中央银行与支持理论
既然末期问题不是真正的问题,我们就不需要另一种货币价值理论。
不过
,
前文
所提的支持理论有什么优点呢?事实证明,并不多。
首先,货币并不是真正意义上央行的负债。如果你持有美元,你并不能向美国
央行或政府提出可执行的索赔,欧元票据也不能让你向欧洲中央银行提出索赔,
以此类推
。美元被记录为美联储资产负债表上
的
负债,这是金本位制
留下
的残余,当时美联储确实有责任要以黄金赎回美联储
开出的
票据。其他国家的中央银行也是如此。这只是一种
会计
上的
虚构
,
为的是
帮助中央银行记录其票据发行情况,仅此而已。
那么,中央银行支持其货币的资产又如何呢?难道不能将货币兑换成债券和其他资产吗?不能。公众接触中央银行资产负债表上资产的机会
,并不
比接触交易这些资产的市场的机会
多
。中央银行的资产与其发行的货币之间的唯一联系是,货币最初是通过
购买这些
流动资产进入流通的。资产与负债之间并不像支持
理论
所要求的那样存在
流动的
联系。法定货币的价值完全独立于央行资产的价值,因为如果
要把你的钱变成这些资产,除了购买这些资产,你别无他法。如果这就是支持,那么货币
可以由
任何作为交换的服务或商品
来支持
。然而,如果你认为货币价值是由金枪鱼罐头和牙科支持的,这听起来就不那么令人信服了。
如前所述,
支持
理论是真实票据
理论
的变体之一,奥
派
经济学家和其他经济学家对该
理论
进行了反复的剖析和
驳斥
,最近的一位
则
是菲利普
·
巴格斯(
Philipp Bagus
)。根据真实票据理论,如果银行以短期真实票据(
比如
源于实际经济活动的票据)为担保,就可以
放心大胆
地扩大
货币
流通和增加货币供应量,而不会引起通货膨胀。只要银行或中央银行以这种方式行事,
它
就不
可以
发行超
出
需求的货币。正是从这一理论出发,
该理论的
支持
者
得出结论,流通中货币的价值取决于
“
支持
”
货币
的资产;
从逻辑上讲,确实如此
。然而,真实票据理论失败了,因为它没有看到
,
票据的价值并不完全独立于
银行行为。如果银行降低贴现率,就会有更多的票据
要求
贴现(同一张票据会
多次
贴现),票据的名义价值就会增加。
关闭中央银行
如果米莱听从霍普的建议,关闭中央银行,会发生什么呢?我们
首先
可以否定他提出的
可能会出现
恶性通货膨胀的
情况
,因为这是错误理论的产物。相反,情况很可能恰恰相反
——
比索大幅升值,使阿根廷货币的持有者受益。
我们已经确定,比索的价值
与
阿根廷央行的资产
无关
,但这并不意味着央行没有影响力。
央行
是比索的垄断性生产者,因此它的存在就是通货膨胀的保证。
如果
关闭央行,阿根廷政府可以保证,至少在短期内,比索的供应不会增加。比索的存量变得固定,这将大大提高比索作为货币的质量。因此,对比索的需求可能会增加,从而让比索进一步升值。
对阿根廷政府而言,这也意味着巨大的财政
收
益。由于阿根廷的债务是以美元计价的,比索升值
可以
减轻
政府的
债务负担,因为偿还债务所需的比索
会
减少
一些
(当然,原则性政策是偿还债务)。
因此,关闭央行是一项理想的短期政策。正如我之前所论述的,
这么做
也比美元化更
好
。可悲的是,米莱受制于错误的理论,对这一机会视而不见。
结论
米莱一再声称
自己
受到罗斯巴德和霍普的启发,并多次阅读米塞斯的《人
的
行
为
》。
但
显然,他没有读过米塞斯
有关
货币问题的著作,或者说他无法理解货币问题。因此,他浪费了为阿根廷带来货币自由的机会。
当然,这并不意味着 相 比阿根廷的其他候选人, 米莱没有 去取得 巨大 的 进步 —— 霍普 也提出了这一点。但米莱不是奥 派 ,而且他用谩骂和 唬人的 理论来回应 霍普 冷静的批评,这表明 米莱 也不是什么经济学家。

END

· 点个 赞 你最好看 ·